Kfz-Versicherung wechseln:
Bis wann ist das möglich?
Mittwoch, 16 Sep. 2026


Gründe für einen Versicherungswechsel
Wer viel auf der Straße unterwegs ist, weiß: Manchmal ist es Zeit, die Spur zu wechseln. Das gilt auch für Ihr rollendes Gefährt. Ein Wechsel Ihrer Kfz-Versicherung kann sich lohnen, wenn die Beiträge steigen, ein anderer Tarif mehr Leistung bietet oder der bestehende Schutz einfach nicht mehr zum eigenen Leben passt. Auch nach einem Schadenfall oder beim Fahrzeugwechsel lohnt sich ein neuer Blick auf die Police. Entscheidend ist dabei nicht nur der Preis. Gute Absicherung muss zum Auto, zur Fahrweise und zu den eigenen Ansprüchen passen. Denn Sportwagen und Oldtimer haben ihre ganz eigenen Merkmale und Bedürfnisse. Doch wechseln kann man nicht immer von heute auf morgen: Vertragslaufzeiten und Kündigungsfristen geben den Takt vor, in bestimmten Fällen eröffnet das Sonderkündigungsrecht zusätzliche Möglichkeiten für einen früheren Wechsel.
Worauf Sie beim Wechsel achten sollten
Ein niedriger Beitrag macht noch keine starke Kfz-Versicherung. Entscheidend ist die Performance, wenn es darauf ankommt. Deshalb gehört vor dem Wechsel der gesamte Schutz auf den Prüfstand: Deckungssumme der Kfz-Haftpflicht, Teil- und Vollkasko, Wild- und Tierunfälle, Neuwertentschädigung sowie die Absicherung von Zubehör und Bordelektronik. Auch Fahrer- oder Auslandsschutz können den entscheidenden Unterschied machen. Erst wenn Preis und Leistung zusammenspielen, ist ein Tarif wirklich überzeugend. Ebenso wichtig: keine Lücke riskieren. Die bisherige Versicherung sollte erst gekündigt werden, wenn der neue Vertrag wirksam ist. Die neue Versicherung informiert die Zulassungsstelle automatisch; die Kündigung der Vorversicherung bleibt jedoch Ihre Aufgabe. Und selbst der stärkste neue Tarif braucht perfektes Timing. Denn für einen Wechsel ist nicht nur das Was entscheidend, sondern auch das Wann.
Bester Zeitpunkt zum Versicherungswechsel
Nicht jeder Versicherungswechsel nimmt dieselbe Ausfahrt. Bei vielen Kfz-Versicherungen endet das Versicherungsjahr am 31. Dezember. Bei einer regulären Kündigung muss das Schreiben dann spätestens am 30. November beim Versicherer vorliegen. Hat Ihr Vertrag eine unterjährige Laufzeit, verschiebt sich der Termin. Endet er beispielsweise am 30. April, ist der 31. März das Kündigungsdatum. Entscheidend bleibt die einmonatige Kündigungsfrist vor dem vereinbarten Vertragsende. Auch beim Saisonkennzeichen zählt nicht das Ende der Fahrsaison, sondern das Vertragsende. Endet der Vertrag beispielsweise am 31. Dezember, muss ebenfalls bis zum 30. November gekündigt werden. Sonst verlängert sich die Versicherung.
Deshalb gilt vor dem Spurwechsel: Vertragsende checken, Kündigungsdatum markieren, dann Kurs auf den neuen Schutz nehmen.
Sonderkündigungsrecht der Kfz-Versicherung
Manchmal muss man nicht bis zur nächsten Ausfahrt warten. Steigt der Beitrag ohne Leistungserhöhung, wurde ein Schaden reguliert oder ändern sich Fahrzeug beziehungsweise Halter, kann das Sonderkündigungsrecht den Weg für einen früheren Versicherungswechsel freimachen. Dabei zählt das Timing: Je nach Anlass gelten unterschiedliche Voraussetzungen und häufig eine Frist von einem Monat. Wer jetzt schnell reagiert, muss nicht bis zum regulären Vertragsende weiterrollen. Neue Route. Neuer Schutz. Denn manchmal führt auch ein anderer Weg ans Ziel.
Schritte zum erfolgreichen Versicherungswechsel
Erst checken, dann vergleichen, dann wechseln. Am Anfang steht der bestehende Vertrag: Wann endet er, welche Kündigungsfrist gilt und was leistet der aktuelle Schutz überhaupt? Wer dabei nicht allein durch den Tarifdschungel fahren möchte, kann sich bei Kundler kostenlos beraten lassen und gemeinsam prüfen, welcher Schutz wirklich zum Fahrzeug und zu den eigenen Ansprüchen passt.
Ist die passende Lösung gefunden, wird die neue Autoversicherung beantragt. Wichtig: Noch nicht sofort den alten Vertrag kündigen. Erst wenn der neue Versicherer den Antrag verbindlich angenommen und den Versicherungsschutz bestätigt hat, sollte die bisherige Police fristgerecht gekündigt werden. So greifen alter und neuer Vertrag sauber ineinander. Keine Versicherungslücke, kein unnötiger Boxenstopp.
Der Wechsel auf einen Blick:
- Bestehenden Vertrag und Kündigungsfrist prüfen
- Kostenlos bei Kundler beraten lassen
- Leistungen und Tarife vergleichen
- Bestätigung der neuen Versicherung abwarten
- Alte Versicherung fristgerecht kündigen
- Nahtlos in den neuen Schutz wechseln
Sportwagenversicherung wechseln:
Darauf kommt es an
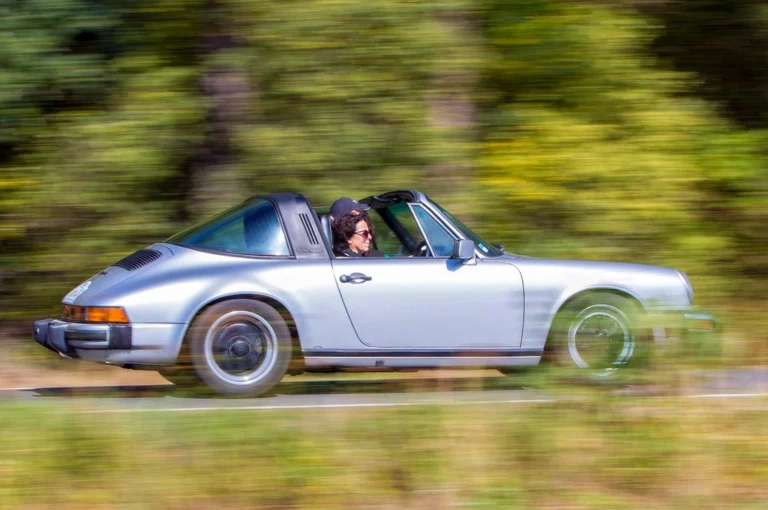
PS verändern nicht nur den Puls. Sie verändern die Spielregeln. Wer einen Sportwagen versichert, schützt Hochleistung, Präzision und oft einen außergewöhnlichen Wert. Beim Wechsel zählt deshalb weit mehr als ein attraktiver Beitrag. Freie Werkstattwahl, Originalteile und Reparaturen auf höchstem Niveau können entscheidend sein. Fahrerkreis, Mindestalter, Saisonkennzeichen und Jahresfahrleistung beeinflussen den Schutz ebenso wie Umbauten, Tuning oder Leistungssteigerungen. Auch Diebstahl und Vandalismus verdienen bei begehrten Fahrzeugen besondere Aufmerksamkeit. Und wenn Asphalt zur Bühne für echte Performance wird, lohnt der Blick ins Kleingedruckte: Trackdays und Fahrsicherheitstrainings können eingeschränkt oder ausgeschlossen sein. Ein Sportwagen wurde schließlich nicht für Kompromisse gebaut. Warum also ausgerechnet bei seiner Versicherung damit anfangen?
Eine starke Partnerschaft mit PFF
600 PS. Carbon. Leder. Und dieser eine Sound, bei dem Vernunft kurz Sendepause hat. Kundler kennt die Welt der Supersportwagen, Porsche und seltenen Klassiker. Fahrzeuge mit Präsenz, Präzision und Prestige. Fahrzeuge, die nicht im Verkehr verschwinden, sondern ihn für einen Moment vergessen lassen. Durch Partnerschaften mit dem Porsche Fan Forum PFF und The Drivers Club ist Europas erfolgreichste Allianz Generalvertretung genau dort zu Hause, wo Fahrspaß zum wahren Lebensgefühl wird. Denn die ganz große automobile Leidenschaft verlangt ebenso großen Anspruch: An Performance. An Exklusivität. Und an den Schutz eines Traums auf vier Rädern.
Auch bei Oldtimern kann sich ein Wechsel lohnen
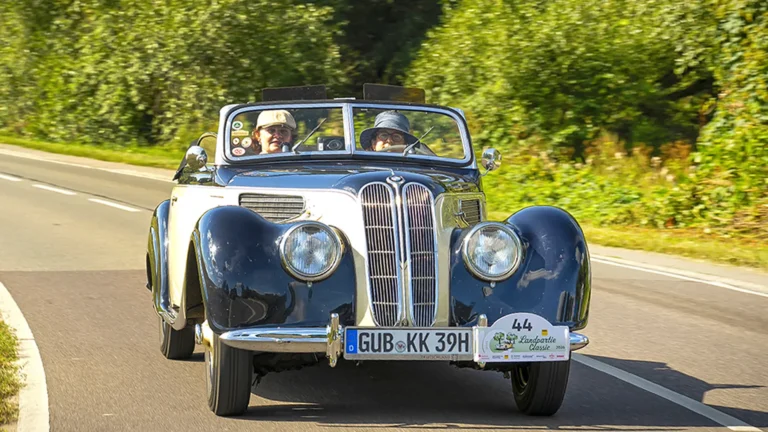
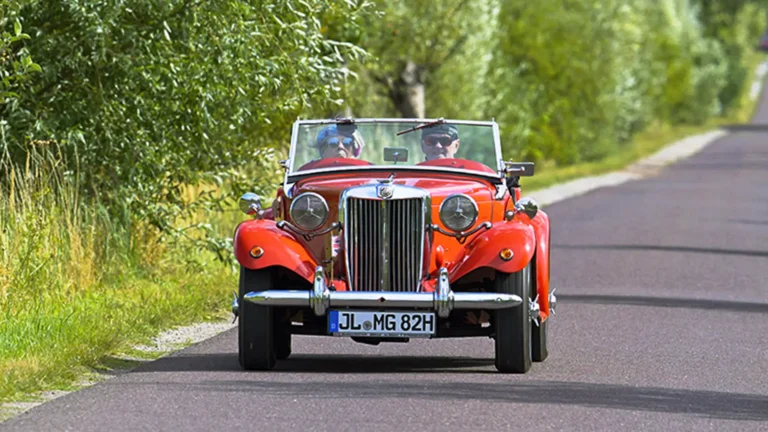
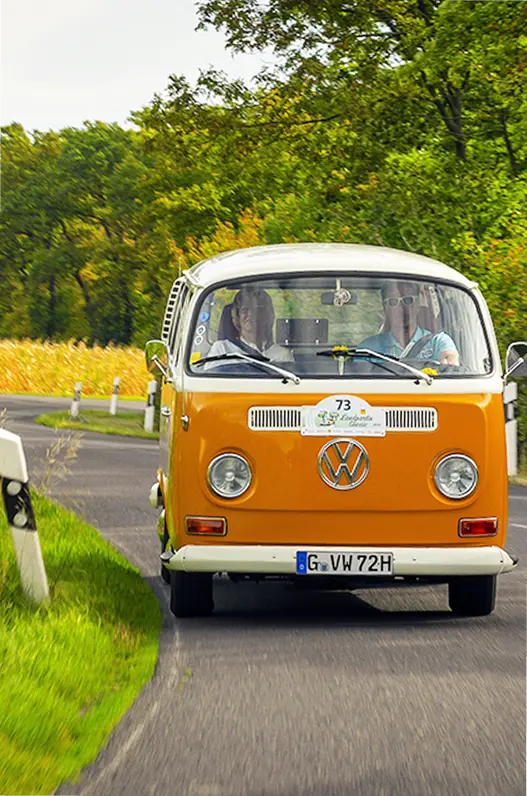
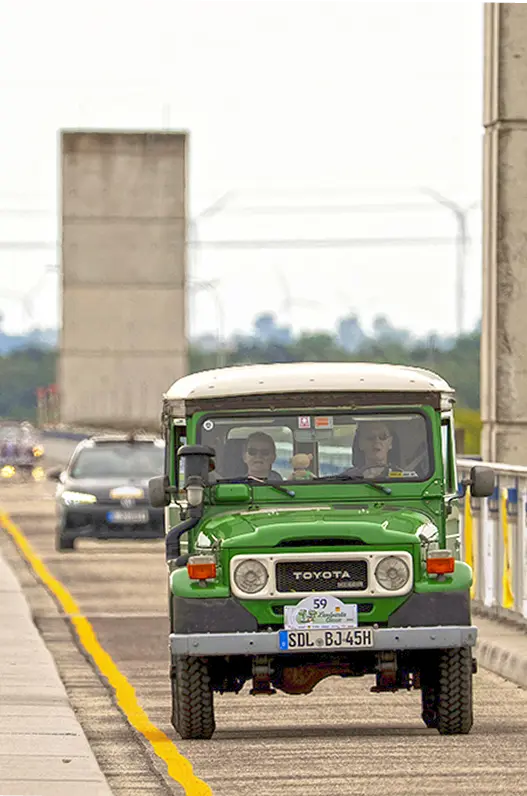
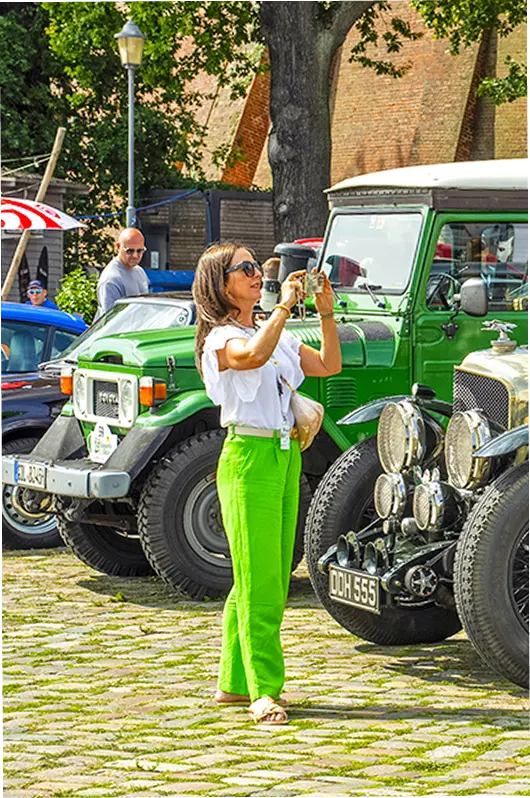
Oldtimer sind mehr als alte Autos. Sie stehen für Geschichte, Technik und echte Leidenschaft. Genau das zeigt auch die ADAC Landpartie Classic. Hier treffen besondere Fahrzeuge auf Menschen, die jedes Detail zu schätzen wissen. Unser Herz schlägt für Oldies – für ihren Charakter, ihre Technik und die Geschichten, die sie erzählen. Auch beim Versicherungsschutz lohnt deshalb ein genauer Blick. Denn nicht jeder Tarif passt zu einem Klassiker. Ein Wechsel kann bessere Leistungen, passendere Konditionen und mehr Schutz für den tatsächlichen Fahrzeugwert bringen. Deshalb versichern wir Oldtimer mit besonderem Blick fürs Detail.
Entdecken Sie alle Highlights der ADAC Landpartie Classic 2026.
Kompetenz mit Benzin im Blut
11 Mal Nummer 1 wird man nicht im Standgas. David Patrick Kundler ist seit über 20 Jahren im Versicherungsgeschäft. Fuß vom Gas nehmen? Auf gar keinen Fall. Autos, Tempo und Technik sind hier keine Kulisse fürs Marketing, sondern echte Begeisterung für Geschwindigkeit, Ingenieurskunst und besondere Fahrzeuge. Die Frau für alle auf großer Fahrt: Yasemin Kundler. Automobile Expertin aus Liebe und Überzeugung für Chrome, Blech und Rost. Die Nähe zur Szene ist kein Zufall: PFF, The Drivers Club, die Classic Days Berlin, Schutz für Sportwagen und Oldtimer. Die Allianz Agentur mit Sitz in Berlin und Lübeck kennt diese Welt nicht aus Hochglanzbroschüren, sondern aus echter Begeisterung. Hier werden PS nicht einfach in Risikoklassen übersetzt. Hier versteht man, warum manche Menschen morgens mit Leidenschaft in die Garage gehen. Denn wer selbst Bewegung lebt, weiß wie sich die Fahrt auf der Überholspur anfühlt.
Ob Alltagsauto, Sportwagen oder Oldtimer: Wenn Sie Ihren Versicherungsschutz prüfen oder wechseln möchten, sind wir gern für Sie da. Wir freuen uns auf Ihren Kontakt!
David Patrick Kundler

Häufige Fragen und Antworten
Ja. Auch eine gewerbliche Kfz-Versicherung können Sie wechseln. Dabei lohnt sich ein genauer Blick auf Schadenfreiheitsklassen, Deckungssummen und Zusatzbausteine sowie bei größeren Fuhrparks auf passende Lösungen für Ihre Flotte. Auch Branche, Fuhrparkgröße und bisherige Schadenshistorie können die Konditionen beim neuen Versicherer beeinflussen. Wichtig: Bei gewerblichen Verträgen können Laufzeiten und Kündigungsfristen individuell vereinbart sein. Prüfen Sie deshalb vor dem Wechsel immer die Bedingungen Ihres bestehenden Vertrags. Auch ein Sonderkündigungsrecht, etwa nach einer Beitragserhöhung oder einem Schadenfall, kann einen früheren Wechsel ermöglichen. Bei Fragen steht Ihnen das Team von Allianz Kundler immer bereit. Einfach zum Hörer greifen, E-Mail verschicken, Kontaktformular ausfüllen oder vorbeikommen. Wo genau? Am Kurfürstendamm 136 mitten in Berlin oder in der Altstadt Lübecks, Große Burgstraße 23.
Der 30. November steht bei vielen Autofahrern fett im Kalender. Doch wer glaubt, dass an diesem Tag für jede Kfz-Versicherung die Zielflagge fällt, fährt auf der falschen Spur. Entscheidend ist das Ende Ihres persönlichen Versicherungsjahres. Läuft der Vertrag bis zum 31. Dezember und gilt eine Kündigungsfrist von einem Monat, muss die Kündigung spätestens am 30. November beim Versicherer eingegangen sein. Doch manche Verträge fahren nach einem anderen Takt. Endet Ihre Kfz-Versicherung beispielsweise am 30. April, liegt der entscheidende Termin bereits am 31. März. Deshalb gilt vor jedem Wechsel: Vertrag öffnen, Laufzeit prüfen, Frist kennen. Manchmal kommt allerdings der Turbo ins Spiel. Steigt Ihr Beitrag ohne entsprechende Mehrleistung oder wurde ein Schaden reguliert, kann ein Sonderkündigungsrecht einen früheren Wechsel ermöglichen. Dann gelten eigene Voraussetzungen und Fristen.
Gute Jahre lässt man beim Versicherungswechsel nicht einfach am Straßenrand stehen. Ihre Schadenfreiheitsklasse wird grundsätzlich an den neuen Versicherer übermittelt. Dabei zählt allerdings die tatsächliche Schadenhistorie. Schäden, die zu einer Rückstufung führen können, fahren also mit. Vorsicht gilt bei Sondereinstufungen: Diese werden nicht automatisch übernommen. Entscheidend sind die tatsächlich schadenfrei gefahrenen Jahre. Auch ein bestehender Rabattschutz bleibt in der Regel beim alten Versicherer. Die SF-Klasse kommt also mit. Sonderkonditionen müssen individuell besprochen werden.
Prüfen Sie zuerst Vertragsende und Kündigungsfrist Ihrer aktuellen Kfz-Versicherung. Anschließend sollte die Kündigung schriftlich oder über einen vom Versicherer angebotenen Kündigungsweg erfolgen. Wichtig sind Versicherungsnummer, Kennzeichen und der gewünschte Kündigungstermin. Lassen Sie sich den Eingang und die Beendigung des Vertrags bestätigen. Bevor die alte Police endgültig in das Autofach wandert, sollte der neue Versicherungsschutz bestätigt sein. So vermeiden Sie eine Versicherungslücke. Liegt ein Sonderkündigungsrecht vor, nennen Sie zusätzlich den Kündigungsgrund.
Manchmal öffnet sich die Überholspur früher als geplant. Ein Sonderkündigungsrecht kann Ihnen ermöglichen, Ihre Kfz-Versicherung vor dem regulären Vertragsende zu verlassen. Das gilt unter bestimmten Voraussetzungen bei einer Beitragserhöhung, einem Halterwechsel, beim Kauf eines angemeldeten Fahrzeugs sowie nach einem Unfall oder anderen Schadenfall. Bei einer Beitragserhöhung greift das Recht beispielsweise, wenn der Preis steigt, ohne dass Sie dafür mehr Leistung erhalten. Auch eine Leistungskürzung bei gleichbleibendem Beitrag kann relevant sein. Nach einem regulierten Schaden können ebenfalls besondere Kündigungsoptionen bestehen. Für die Sonderkündigung gilt grundsätzlich eine Frist von einem Monat.
Der Beitrag steigt. Ihre Leistung nicht. Das müssen Sie nicht einfach hinnehmen. Erhöht der Versicherer den Preis, ohne den Versicherungsschutz entsprechend zu erweitern, können Sie Ihre Kfz-Versicherung in der Regel außerordentlich kündigen. Dafür bleibt nach Erhalt der Mitteilung grundsätzlich ein Monat Zeit. Das Sonderkündigungsrecht kann auch greifen, wenn der Beitrag unverändert bleibt, dafür aber Leistungen gestrichen oder reduziert werden. Anders sieht es jedoch aus, wenn der höhere Preis durch Veränderungen auf Ihrer Seite entsteht, etwa durch eine andere Fahrleistung oder individuelle Vertragsmerkmale. Dann besteht nicht automatisch ein Sonderkündigungsrecht.
Neues Auto, neue Entscheidung. Die Kfz-Versicherung hängt am Fahrzeug und zieht deshalb nicht einfach vom alten Wagen in den neuen um. Für das neue Fahrzeug benötigen Sie einen neuen Versicherungsvertrag. Damit haben Sie auch die Möglichkeit, sich für einen anderen Versicherer zu entscheiden. Der Vertrag für das bisherige Fahrzeug erledigt sich dabei auf einem anderen Weg: Mit der Abmeldung beziehungsweise Ummeldung endet dessen Versicherungsschutz entsprechend. Eine klassische Kündigung zum regulären Stichtag ist dafür nicht erforderlich. Der Fahrzeugwechsel ist damit einer der seltenen Momente, in denen Sie versicherungstechnisch praktisch vor einem weißen Blatt stehen. Was künftig darauf steht, entscheiden Sie.
Versicherung wechseln und Kennzeichen abschrauben? Zum Glück nicht. Wenn Sie lediglich von einer Kfz-Versicherung zu einer anderen wechseln, bleibt Ihr Fahrzeug ganz normal angemeldet. Eine Abmeldung bei der Zulassungsstelle ist nicht erforderlich. Sobald der neue Versicherungsschutz beginnt, übermittelt der neue Versicherer die erforderlichen Informationen elektronisch an die Zulassungsbehörde. Entscheidend ist deshalb vor allem eines: Der neue Schutz muss rechtzeitig stehen, damit keine Versicherungslücke entsteht.
Nein. Der 30. November ist nur dann der richtige Stichtag, wenn Ihr Versicherungsvertrag zum 31. Dezember endet. Viele Kfz-Versicherungen laufen so, aber nicht alle. Bei einer unterjährigen Hauptfälligkeit gilt ein anderer Termin. Endet Ihr Vertrag zum Beispiel am 31. August, muss die Kündigung in der Regel einen Monat vorher beim Versicherer eingehen. Entscheidend sind immer die Vertragslaufzeit und die dort genannte Kündigungsfrist. Bei Fragen prüfen wir Ihren Vertrag gern gemeinsam.
Ja, das kann möglich sein. Hat Ihr Vertrag eine unterjährige Hauptfälligkeit, können Sie regulär zu diesem Termin wechseln. Zusätzlich kann ein Sonderkündigungsrecht bestehen. Das gilt zum Beispiel nach einer bestimmten Beitragserhöhung, nach einem regulierten Schaden oder beim Fahrzeugwechsel. Dann müssen Sie nicht bis zum regulären Vertragsende warten. Welche Frist gilt, hängt vom jeweiligen Anlass ab. Meist beträgt sie einen Monat. Wenn Sie unsicher sind, schauen wir uns Ihren Vertrag und den möglichen Wechseltermin gern an.
Meist können Sie Ihre Kfz- bzw. Autoversicherung bis zu einem Monat vor Vertragsende kündigen. Läuft der Vertrag zum Beispiel bis zum 31. Dezember, muss die Kündigung spätestens am 30. November beim Versicherer sein. Bei unterjährigen Verträgen gilt ein anderer Termin. Entscheidend ist immer das Vertragsende in Ihrer Police. Bei einer Sonderkündigung können andere Fristen gelten. Auch hier sind es häufig etwa vier Wochen beziehungsweise ein Monat. Am besten prüfen Sie deshalb zuerst Ihre Vertragsunterlagen. So vermeiden Sie, dass sich der Vertrag unnötig verlängert.
Entscheidend ist grundsätzlich, wann die Kündigung beim Versicherer eingeht. Es reicht also nicht, das Schreiben erst am letzten Tag zur Post zu geben. Läuft Ihr Vertrag bis zum 31. Dezember, sollte die Kündigung spätestens am 30. November beim Versicherer vorliegen. Wer per Post kündigt, sollte deshalb einige Tage Zeit einplanen. Bei einer Kündigung per E-Mail empfiehlt sich eine Eingangsbestätigung. So können Sie im Zweifel nachweisen, dass Ihre Kündigung rechtzeitig angekommen ist.
Prüfen Sie zuerst Vertragsende und Kündigungsfrist. Danach lohnt sich der Blick auf die Leistungen. Nicht nur der Preis zählt. Wichtig sind zum Beispiel Haftpflichtdeckung, Teil- oder Vollkasko, Selbstbeteiligung, Fahrerkreis und mögliche Zusatzleistungen. Kündigen Sie den bisherigen Vertrag außerdem nicht zu früh. Der neue Versicherungsschutz sollte bereits bestätigt sein. So vermeiden Sie eine Lücke. Für den Wechsel werden meist Fahrzeugschein, bestehender Vertrag und letzte Beitragsrechnung benötigt. Gern prüfen wir gemeinsam, welcher Schutz zu Ihrem Fahrzeug passt.
Autor: David Patrick Kundler
Inhaber
blog kategorien
Beitrag finden

Rufen Sie uns täglich (9 bis 19 Uhr) unter 030 310 18 83 an
Persönliche Beratung

David Patrick Kundler
Allianz Versicherung Berlin Generalvertretung der Allianz Beratungs- und Vertriebs-AG
Hauptsitz Berlin
Kurfürstendamm 136
10711 Berlin-Charlottenburg
kundler.berlin@allianz.de
Telefon: +49 (0)30 3101883
Fax: +49 (0)30 31018850
Generalvertretung Lübeck
Große Burgstraße 23
23552 Lübeck
Hilfreiche Links
Allianz Service
Top Produkte
Karriere
Starten Sie Ihre erfolgreiche Karriere bei der Nr. 1 Allianz Versicherung in Berlin und in ganz Deutschland. Wir freuen uns auf Ihre Bewerbung!
Jetzt bewerben
Bewertungen 
5.0
400+ Google-Rezensionen