Unterschied Vollkasko, Teilkasko und Kfz-Haftpflicht
Samstag 19 Sep. 2026


Unterschied Vollkasko, Teilkasko, Kfz-Haftpflicht
Manche Schäden kosten Nerven. Andere einen Kotflügel. Und manche beides. Entscheidend ist dann, welcher Versicherungsschutz mitfährt. Die Kfz-Haftpflicht ist gesetzlich vorgeschrieben und übernimmt Schäden, die Sie anderen mit Ihrem Fahrzeug zufügen. Geht es um das eigene Auto, greifen Teilkasko und Vollkasko. Die Teilkasko schützt beispielsweise bei Diebstahl, Glasbruch, Hagel, Sturm oder Wildschäden. Die Vollkasko kann mehr: Sie beinhaltet den Teilkaskoschutz und greift zusätzlich etwa bei selbst verschuldeten Unfallschäden am eigenen Fahrzeug oder Vandalismus. Welcher Schutz sinnvoll ist, hängt unter anderem von Wert, Alter und Nutzung des Autos ab. Gerade bei hochwertigen Fahrzeugen kann sich eine umfassende Absicherung lohnen.
Leistungen der Vollkasko und Teilkasko im Vergleich
Ein Hagelkorn fragt nicht nach dem Fahrzeugwert. Ein Dieb nutzt ihn für sich. Und bei einem selbst verschuldeten Unfall hat das Schicksal die Entscheidung ohnehin längst getroffen. In genau solchen unerwarteten Momenten wird aus der Frage nach dem passenden Versicherungsschutz plötzlich eine ziemlich dringende. Ob man sich vorher richtig entschieden hat, zeigt sich schließlich selten auf einer entspannten Sonntagsfahrt, sondern meistens dann, wenn etwas passiert. Und die Unterschiede zwischen Teilkasko und Vollkasko sind gar nicht so klein:
| Schaden / Leistung | Teilkasko | Vollkasko |
|---|---|---|
| Diebstahl | ✓ | ✓ |
| Glasbruch / Steinschlag | ✓ | ✓ |
| Hagel, Sturm, Überschwemmung | ✓ | ✓ |
| Tierbiss / Zusammenstoß mit Tieren | ✓ | ✓ |
| Brand / Explosion | ✓ | ✓ |
| Selbst verschuldeter Unfall | – | ✓ |
| Vandalismus | – | ✓ |
| Schaden durch unbekannten Verursacher | – | ✓* |
*Je nach Tarif und konkretem Schadenfall gemäß Versicherungsbedingungen.
Leistung der Teilkasko zusammengefasst
Die Teilkasko schützt Ihr Fahrzeug vor Schäden, die Sie in der Regel nicht selbst beeinflussen können. Dazu gehören beispielsweise Diebstahl, Unwetter, Glasbruch oder Zusammenstöße mit Tieren. Je nach Tarif sind außerdem weitere Leistungen rund um Elektrofahrzeuge, Leasing oder Finanzierung enthalten.
- Diebstahl und Schlüsseldiebstahl
- Tierkollision und Tierbiss
- Glasbruch
- Sturm, Hagel und Überschwemmung
- Brand, Explosion und Kurzschluss
- Neu- oder Kaufpreisentschädigung
- GAP-Deckung bei Leasing und Finanzierung
- Schutz für Akku und Ladezubehör
- Carsharing-Selbstbeteiligung
Wenn Ihnen das nicht reichen sollte, können Sie Ihre Kfz-Versicherung wechseln. Zum Beispiel von Teilkasko zu Vollkasko. Die Deadline ist in der Regel der 30. November. Also Frist unbedingt notieren, Vertrag prüfen und rechtzeitig Angebot einholen.
Vollkasko und ihre Zusatzleistungen
Die Vollkasko enthält den Schutz der Teilkasko und erweitert ihn um Schäden, die am eigenen Fahrzeug entstehen können. Besonders relevant ist sie bei Unfällen, die Sie selbst verschuldet haben, Vandalismus sowie bei hochwertigen/neueren Fahrzeugen.
- Selbst verschuldete Unfallschäden
- Vandalismus
- Manipulation der Fahrzeugsoftware
- Allgefahrendeckung für E-Auto-Akkus
- Wertminderung nach einem Schaden
- Betriebs-, Brems- und Bruchschäden
Was ist die Kfz-Haftpflicht?
Wo Fahrspaß über den Asphalt fegt, kann von einer Sekunde auf die nächste mehr auf einen zugerollt kommen als nur schnell Räder: und zwar eine ganz schöne Rechnung. Die Kfz-Haftpflichtversicherung ist deshalb das Pflichtprogramm für jedes zugelassene Fahrzeug. Sie übernimmt Schäden, die Sie mit Ihrem Auto anderen zufügen: darunter Personen-, Sach- und Vermögensschäden. Bei Allianz Kundler beträgt die Versicherungssumme bis zu 100 Millionen € bei Personenschäden, bis zu 15 Millionen € je geschädigter Person und bis zu 5 Millionen Euro bei Umweltschäden. Je nach Tarif können außerdem selbst verursachte Schäden am eigenen Eigentum bis zu 200.000 € abgesichert sein. Hinzu kommt tarifabhängig ein Auslandsschadenschutz: Werden Sie im europäischen Ausland unverschuldet in einen Unfall verwickelt, erfolgt die Regulierung nach deutschem Recht und deutschen Standards.
Kurzum: Die Haftpflicht versichert nicht den Lack unter Ihren Händen, sondern das, was hinter einer falschen Bewegung am Steuer stehen kann.
Was kostet Vollkasko im Vergleich zur Teilkasko?
Bei Europas größter Allianz Agentur startet die Teilkasko ab 175 € jährlich, die Vollkasko ab 219 € pro Jahr. Was Sie tatsächlich zahlen, ist allerdings so individuell wie das Auto vor Ihrer Tür. Selbstbeteiligung, Fahrleistung, Fahrerkreis und Typklasse beeinflussen den Beitrag. Dazu kommen Sparmöglichkeiten wie WerkstattBonus, BonusDrive oder die jährliche statt monatliche Zahlweise. Bei älteren Fahrzeugen kann die Teilkasko gut zu Wert und gewünschtem Schutz passen, bei neueren oder hochwertigen Fahrzeugen kann sich der umfangreichere Schutz der Vollkasko anbieten. Bevor Sie also beim Schutz sparen, schauen Sie lieber genauer auf Ihren Tarif. Manchmal reicht es nämlich schon, an den richtigen Schrauben zu drehen.
Nehmen Sie Kontakt zu uns auf, unser Team berät Sie gern.
Schadenfreiheitsklasse bei Voll- und Teilkasko
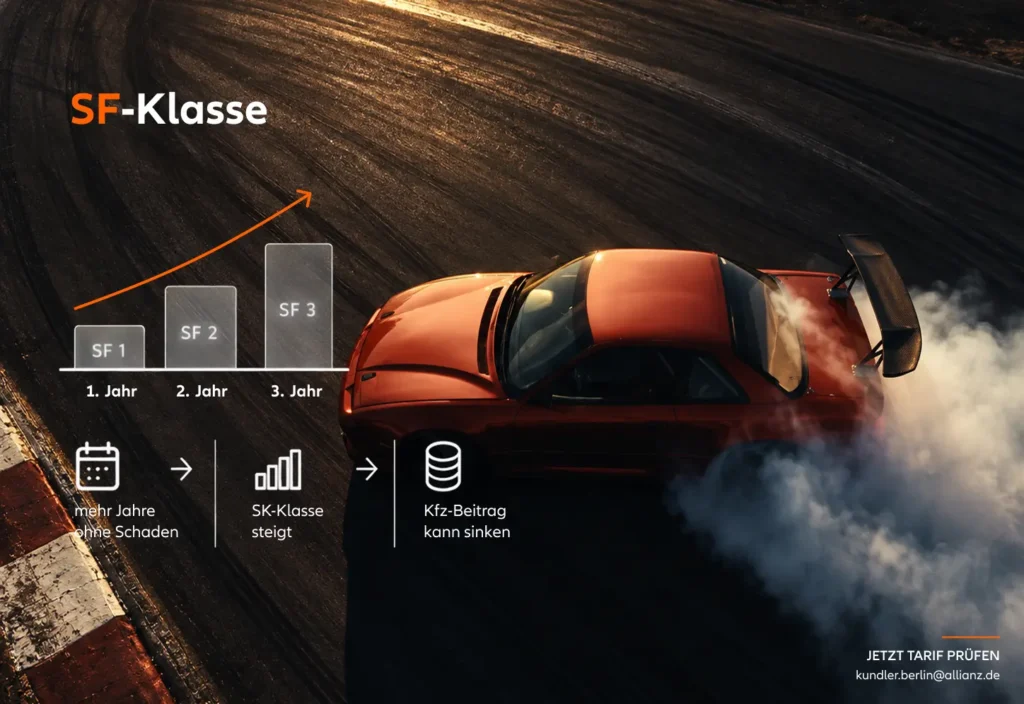
Gutes Fahren hinterlässt Spuren. Zum Glück nicht immer im Lack, sondern manchmal auf der Versicherungsrechnung. Genau hier kommt die Schadenfreiheitsklasse, kurz SF-Klasse, ins Spiel. Sie zeigt, wie lange Sie ohne regulierten Schaden unterwegs waren. In der Regel steigt die SF-Klasse mit jedem schadenfreien Versicherungsjahr. Je höher die Einstufung, desto höher kann der Schadenfreiheitsrabatt und desto niedriger der Beitrag ausfallen. Der entscheidende Unterschied: Für Vollkasko und Kfz-Haftpflicht gibt es eigene Schadenfreiheitsklassen, für die Teilkasko nicht. Denn für Unfälle, die auf Tiere oder Unwetter zurückzuführen sind, sind Sie nicht verantwortlich. Nach einem regulierten Vollkaskoschaden kann wiederum eine Rückstufung erfolgen.
Selbstbeteildigung bei
Kfz-Haftplicht, Vollkasko, Teilkasko
150 Euro selbst übernehmen, 450 Euro übernimmt die Versicherung. Schon wird aus Versicherungsdeutsch eine ziemlich einfache Rechnung. Die Selbstbeteiligung ist der Betrag, den Sie bei einem Schaden aus eigener Tasche zahlen. Bei Teilkasko und Vollkasko legen Sie diesen Eigenanteil beim Vertragsabschluss selbst fest. Ein höherer Selbstbehalt kann dabei den Versicherungsbeitrag senken. Die Kfz-Haftpflicht ist die Ausnahme, eine klassische Selbstbeteiligung gibt es hier gesetzlich nicht. Sind bestimmte Eigenschäden mitversichert, kann jedoch ein vereinbarter Selbstbehalt gelten, beispielsweise 500 Euro pro Schadenfall. Und die Selbstbeteiligung kann noch einen zweiten Vorteil haben. Kleinere Vollkaskoschäden selbst zu bezahlen, kann eine Rückstufung der SF-Klasse vermeiden. Unterm Strich ist Selbstbeteiligung ein Tauschgeschäft mit Ansage. Heute weniger Beitrag, im Schadenfall mehr Eigenanteil.
Vollkasko bei Leasing, Finanzierung & teuren Autos
Totalschaden. Auto weg. Rechnung noch da. Ziemlich mieses Trio. Gerade bei Leasing, Finanzierung und hochwertigen Fahrzeugen kann Vollkasko deshalb besonders wichtig sein. Viele Leasinggeber verlangen sie ohnehin, auch bei Finanzierungen kann sie vorausgesetzt werden. Spannend wird es bei der GAP Deckung. Denn nach Diebstahl oder Totalschaden kann der Wiederbeschaffungswert niedriger sein als die noch offene Leasing oder Finanzierungssumme. Die GAP Deckung kann genau diese Lücke schließen. Je nach Tarif gibt es sogar eine Neu bzw. Kaufpreisentschädigung von bis zu 36 Monaten. Bei einem wertvollen Auto kann schließlich schon ein einziger Schaden hohe Kosten verursachen. Vollkasko macht das Auto zwar nicht unverwundbar. Aber sie kann verhindern, dass aus einem kaputten Traum ein leeres Portemonnaie wird.
Wann zahlt Vollkasko oder Teilkasko nicht?
Eine Kaskoversicherung kann viel. Einen Freifahrtschein stellt sie trotzdem nicht aus. Die Teilkasko zahlt beispielsweise nicht für einen selbst verschuldeten Unfallschaden am eigenen Auto. Auch klassische Vandalismusschäden gehören grundsätzlich nicht zu ihrem Leistungsumfang. Dafür ist die Vollkasko zuständig. Grenzen gibt es aber auch dort. Wer einen Schaden absichtlich verursacht, Falsche Angaben macht, Fahrerflucht begeht, fährt aus dem Versicherungsschutz. Bei Alkohol oder Drogen am Steuer kann die Kaskoversicherung ihre Leistung ebenfalls kürzen oder vollständig verweigern. Auch Schäden bei genehmigten Motorsportveranstaltungen, bei denen Höchstgeschwindigkeit zählt, sind ausgeschlossen, genauso wie bei Verschleiß, Krieg und Katastrophen. Kasko schützt vor verdammt viel. Aber zwischen Pech, Fehler, Schicksal und Absicht zieht selbst der beste Schutz irgendwann eine klare Grenzlinie.
Versicherung für Oldtimer
Neue Flitzer sammeln Kilometer. Oldtimer sammeln Geschichten. Sie kennen Straßen, die längst anders heißen, haben vielleicht mehrere Generationen am Steuer erlebt und tragen Erinnerungen, die in keiner Zulassungsbescheinigung stehen. Genau deshalb sollte ein Klassiker versicherungstechnisch nicht einfach wie irgendein älterer Gebrauchtwagen behandelt werden. Wertentwicklung, Originalität, Zustand, Nutzung und jährliche Fahrleistung können bei einer Oldtimer-Versicherung eine besondere Rolle spielen. Entscheidend ist deshalb, regelmäßig zu prüfen, ob der bestehende Schutz noch zu dem Fahrzeug passt. Gerade wenn der Vertrag schon einige Jahre mitfährt, kann sich ein genauer Vergleich lohnen. Und wenn Versicherung und Klassiker nicht mehr zueinander passen? Dann darf ruhig einer von beiden wechseln.
Spoiler: Der Oldtimer bleibt. Ein Wechsel der Kfz-Versicherung kann die Gelegenheit sein, Leistungen, Fahrzeugwert und Beitrag wieder passend aufeinander abzustimmen Achtung: Wollen Sie also Ihre Kfz-Versicherung wechseln, sollten Sie dringend Ihren bestehenden Vertrag prüfen. In der Regel muss die Kündigung bis zum 30. November erfolgen. Für mehr Fahrspaß und Sicherheit auf der Straße.
Classic Days Berlin mit Kundler
Wie viel Leidenschaft in klassischen Fahrzeugen steckt, zeigt sich jedes Jahr bei den Classic Days Berlin auf dem Kurfürstendamm. Über 300.000 Besucher, außergewöhnliche Klassiker und echtes Berliner Flair machen das Event zu einem der Highlights für Oldtimer-Fans. Allianz Kundler Berlin ist als Partner mittendrin. Denn David Patrick Kundler hat Benzin im Blut… vor allem, wenn Sportwagen und Oldtimer ins Spiel kommen. Damit sind wir genau der richtige Partner, wenn es darum geht, Ihren automobilen Schatz passend abzusichern. Mehr Eindrücke von den Classic Days Berlin 2026 finden Sie in unserer Berichterstattung. Viel Spaß beim Lesen 🙂
Versicherung trifft Leidenschaft
Die interessantesten Gespräche über Autos beginnen selten mit Versicherungen. Sie beginnen mit einer Baureihe, einem Motor, einer seltenen Ausstattung. Mit der Frage, ob ein Klassiker bewegt oder gesammelt wird. Oder mit diesem einen Porsche, für den man sich auch nach Jahren immer wieder entscheiden würde. David Patrick und Yasemin Kundler können mitreden. Und zwar ohne vorher die Broschüre aufzuschlagen. Mehr als 20 Jahre Versicherungserfahrung treffen auf automobile Expertise und eine Begeisterung für Tempo, Technik und die Vielfalt der rasanten Welt. Wer Benzingespräche versteht, muss schließlich beim Wort Versicherung nicht plötzlich die Sprache wechseln. Partnerschaften mit PFF , The Drivers Club oder den Classic Days Berlin bringen diese Leidenschaft regelmäßig dorthin, wo sie hingehört: auf die Straße und mitten in die Szene. Versichern kann man schließlich vieles. Verstehen können es aber nur die, die Ihre Leidenschaft zum Beruf gemacht haben. Deshalb ist Europas Nr.1 Allianz Generalvertretung der Schutz der Gefährten eine Herzensangelegenheit. Aus diesem Grund gibt es neben der klassischen Kfz-Versicherung auch eine eigene Sportwagen und Oldtimer Versicherung, die die Bedürfnisse von Porsche, Ferrari, Mercedes und Co kennen, schätzen, schützen und bewahren.
David Patrick Kundler


FAQs
Ja, auch bei einem alten Auto kann Vollkasko sinnvoll sein. Das Baujahr allein entscheidet nämlich wenig. Wichtiger sind der aktuelle Fahrzeugwert, mögliche Reparaturkosten und die Frage, ob Sie einen größeren Schaden am eigenen Auto finanziell selbst tragen könnten. Bei einem älteren Fahrzeug mit niedrigem Restwert kann eine Teilkasko häufig besser zum Verhältnis von Beitrag und Fahrzeugwert passen. Anders sieht es bei Oldtimern, Youngtimern, seltenen Modellen oder außergewöhnlich gut erhaltenen Fahrzeugen aus. Alt bedeutet schließlich nicht automatisch wenig wert. Hier kann ein umfangreicher Kaskoschutz weiterhin interessant sein, gegebenenfalls auch über eine spezielle Oldtimer Versicherung.
Ja, aus Teilkasko kann Vollkasko werden. Möchten Sie Ihren Kaskoschutz erweitern, können Sie den Tarif beim bisherigen Versicherer anpassen oder im Zuge eines Versicherungswechsels neu wählen. Wann die Umstellung möglich ist und ob dafür überhaupt ein Wechsel der gesamten Kfz-Versicherung notwendig ist, hängt vom jeweiligen Vertrag ab und sollte anhand Ihrer Versicherungsunterlagen geprüft werden. Wollen Sie aber unbedingt die gesamte Kfz-Versicherung wechseln, lohnt sich ein schneller Blick auf den Kalender. Denn endet das Versicherungsjahr am 31. Dezember, muss die reguläre Kündigung bis spätestens 30. November erfolgt sein. Manchmal können Sie aber auch von Ihrem Sonderkündigungsrecht Gebrauch machen. Beispielsweise nach einem regulierten Schadenfall oder einer Beitragserhöhung ohne entsprechende Leistungsverbesserung. Die jeweiligen Voraussetzungen und Fristen sollten Sie ebenfalls im Vertrag sorgfälltig lesen und überprüfen.
Prüfen Sie zuerst Vertragsende und Kündigungsfrist. Danach lohnt sich der Blick auf die Leistungen. Nicht nur der Preis zählt. Wichtig sind neben Haftpflichtdeckung, Teil- oder Vollkasko auch die Selbstbeteiligung, Fahrerkreis und mögliche Zusatzleistungen. Kündigen Sie den bisherigen Vertrag außerdem nicht zu früh. Der neue Versicherungsschutz sollte bereits bestätigt sein. So vermeiden Sie eine Lücke. Für den Wechsel werden meist Fahrzeugschein, bestehender Vertrag und letzte Beitragsrechnung benötigt. Gern prüfen wir gemeinsam, welcher Schutz zu Ihrem Fahrzeug passt.
Ein kleiner Stein, ein kurzes Knacken, ein Scheinwerfer weniger im Rampenlicht. Bei der Allianz Generalvertretung von David Patrick Kundler ist Glasbruch am Scheinwerfer über die Teilkasko versichert. Der Glasschutz hört nämlich nicht an der Windschutzscheibe auf. Auch Reparaturkosten an Scheinwerfern und Rückleuchten sind beispielsweise bei Steinschlag abgedeckt. Entscheidend ist allerdings die Ursache des Schadens. Wird der Scheinwerfer bei einem selbst verschuldeten Unfall beschädigt, übernimmt die Teilkasko den Schaden nicht. Dann kommt die Vollkasko ins Spiel. Gut zu wissen: Glasschutz schaut bei der Kundler also weiter als nur durch die Frontscheibe. Auch die Lichter Ihres Autos stehen mit im Scheinwerferlicht des Versicherungsschutzes.
Das Alter Ihres Autos kennt der Fahrzeugschein. Ob sich Vollkasko noch lohnt, entscheidet aber vor allem sein Wert. Eine feste Altersgrenze gibt es deshalb nicht. Mit sinkendem Fahrzeugwert sollte regelmäßig geprüft werden, ob Beitrag und möglicher Versicherungsnutzen noch in einem guten Verhältnis stehen. Bei einem älteren Auto mit niedrigem Restwert kann eine Teilkasko die passendere Lösung sein. Aber Vorsicht mit der Gleichung alt gleich wenig wert. Ein hochwertiger Youngtimer, ein seltener Sportwagen oder ein Oldtimer kann auch nach vielen Jahren einen beträchtlichen Wert besitzen. Ebenso spielen Reparaturkosten, Nutzung und die Frage eine Rolle, ob Sie einen größeren Eigenschaden finanziell selbst tragen könnten. Vollkasko hat also kein Verfallsdatum. Entscheidend ist der Moment, in dem ihr Preis nicht mehr zum Wert und Risiko Ihres Autos passt.
Jemand zieht einen Schlüssel über den Lack, tritt den Außenspiegel ab oder hinterlässt eine Delle mit Absicht. Ärgerlich ist alles davon, ein Teilkaskofall ist es grundsätzlich nicht. Mutwillige Beschädigungen durch Dritte sind eher ein Fall für die Vollkasko. Eine wichtige Ausnahme gibt es: Glasbruch kann gegebenenfalls auch bei Vandalismus über die Teilkasko versichert sein. Wird beispielsweise eine Fahrzeugscheibe oder eine versicherte Leuchtenabdeckung mutwillig eingeschlagen, greift der Glasschutz unabhängig von der Schadenursache. Auch Brandschäden können je nach Umstand von der Teilkaskoschutz übernommen werden. Der Kratzer im Lack sagt also Vollkasko. Die eingeschlagene Scheibe kann Teilkasko sagen. Beim Vandalismus entscheidet nicht nur das „Wer“, sondern vor allem das „Was“.
Tempo 100, ein Kiesel hebt ab und plötzlich hat die Windschutzscheibe einen ziemlich schlechten Tag. Genau hier ist die Teilkasko gefragt. Bei der Allianz sind Glasschäden durch Steinschlag versichert, etwa an Windschutzscheibe, Scheinwerfern, Rückleuchten sowie Panorama und Schiebedächern. Lässt sich die Windschutzscheibe reparieren, ohne sie auszutauschen, entfällt die Selbstbeteiligung. Wird eine neue Scheibe nötig, zahlen Sie den vereinbarten Eigenanteil. Und die Vollkasko? Die bringt den Teilkaskoschutz bereits mit. Trifft der Stein allerdings nicht das Glas, sondern hinterlässt beispielsweise einen Lackschaden auf der Motorhaube, kann das ein Fall für die Vollkasko sein.
So klein der Stein auch sein mag, versicherungstechnisch kann er ganz schön treffen.
Das lässt sich so pauschal schwer sagen. Als Orientierung kann ein Fahrzeugwert von mehr als 15.000 Euro dienen. Die Zahl allein entscheidet jedoch wenig. Ein älteres Fahrzeug kann noch erstaunlich wertvoll sein, ein seltenes Modell seinen Wert besonders gut halten. Denn Autos rechnen anders als Kalender. Und manche haben neben ihrem finanziellen Wert noch einen zweiten, sehr persönlichen. Das gilt für den Sportwagen genauso wie für das Liebhaberstück oder den Youngtimer. Die erste große Reise. Tausende gemeinsame Kilometer. Vielleicht ein halbes Leben voller Geschichten auf vier Rädern. Dafür gibt es keine Preisliste. 15.000 € können deshalb ein guter Ausgangspunkt für die Rechnung sein. Was Ihr Auto tatsächlich wert ist, lässt sich in Euro beziffern. Was es Ihnen wert ist, wissen am Ende nur Sie.
Autor: David Patrick Kundler
Inhaber
blog kategorien
Beitrag finden

Rufen Sie uns täglich (9 bis 19 Uhr) unter 030 310 18 83 an
Persönliche Beratung

David Patrick Kundler
Allianz Versicherung Berlin Generalvertretung der Allianz Beratungs- und Vertriebs-AG
Hauptsitz Berlin
Kurfürstendamm 136
10711 Berlin-Charlottenburg
kundler.berlin@allianz.de
Telefon: +49 (0)30 3101883
Fax: +49 (0)30 31018850
Generalvertretung Lübeck
Große Burgstraße 23
23552 Lübeck
Hilfreiche Links
Allianz Service
Top Produkte
Karriere
Starten Sie Ihre erfolgreiche Karriere bei der Nr. 1 Allianz Versicherung in Berlin und in ganz Deutschland. Wir freuen uns auf Ihre Bewerbung!
Jetzt bewerben
Bewertungen 
5.0
400+ Google-Rezensionen